17 supermarchés Auchan en passe d’être cédés à Lidl : ce qui change pour les magasins voisins.
Auchan s’apprête à céder à Lidl ses 17 derniers supermarchés sans repreneur. Sur le papier, c’est une petite opération : 17 magasins dans un réseau de plus de 1 600. Sur la carte, c’en est une autre. Lidl récupère des surfaces presque deux fois plus grandes que son magasin type, et dans plus de la moitié des cas, il le fait à deux pas de ses propres magasins.

GOÏA, notre IA d’analyse géomarketing, a placé les 17 sites sur la carte, mesuré la distance au Lidl le plus proche et recensé tous les supermarchés, hypermarchés et magasins discount situés autour. Un expert Parabellum a vérifié chaque chiffre.
Ce qui est annoncé
Le 24 septembre 2026, Auchan a annoncé être « en passe de céder » 17 supermarchés à Lidl. Les deux groupes sont en négociations exclusives. L’opération doit encore être examinée par l’Autorité de la concurrence et n’est attendue qu’au premier trimestre 2027. Auchan indique qu’elle ne prévoit aucune fermeture.
Ces 17 magasins sont les derniers d’un plan plus large. Sur un peu plus de 260 supermarchés intégrés d’Auchan, l’essentiel passe sous enseigne Intermarché ou Netto, avec des bascules commencées le 27 septembre et prévues jusqu’au 30 avril 2027. 72 autres sont cédés à des adhérents des Mousquetaires et 13 restent Auchan.
Les sites concernés sont répartis du Pas-de-Calais au Var : Harnes, Calais, Saint-Quentin, Vitry-sur-Seine, Montpon-Ménestérol, Cahors, Sallèles-d’Aude, Aurec-sur-Loire, Crest, Villefontaine, Vézeronce-Curtin, Saint-Jean-de-Bournay, Saint-Jean-de-Maurienne, Forcalquier, Château-Arnoux-Saint-Auban, Salernes et Port-Saint-Louis-du-Rhône.
Des magasins presque deux fois plus grands qu’un Lidl type
Les 17 sites représentent 31 805 m² de surface de vente dans notre base, soit 1 800 m² en médiane. Un Lidl fait 995 m² en médiane. Le rapport est de 1,8.
Seuls quatre sites ont la taille d’un Lidl classique : Port-Saint-Louis-du-Rhône (920 m²), Saint-Quentin, Montpon-Ménestérol et Cahors. Douze dépassent 1 500 m², et quatre atteignent ou dépassent 2 500 m² : Vitry-sur-Seine (3 624 m²), Villefontaine (2 970 m²), Saint-Jean-de-Maurienne (2 666 m²) et Vézeronce-Curtin (2 500 m²).
C’est le vrai sujet de l’opération. Lidl obtient des surfaces qu’il trouve rarement en création, déjà en place, avec un parking et une clientèle installée. Sur de tels magasins, il peut élargir son offre en frais, en marques et en non-alimentaire, et viser le panier complet du supermarché voisin.
Sur 9 sites, Lidl est déjà installé à moins de 2,5 km
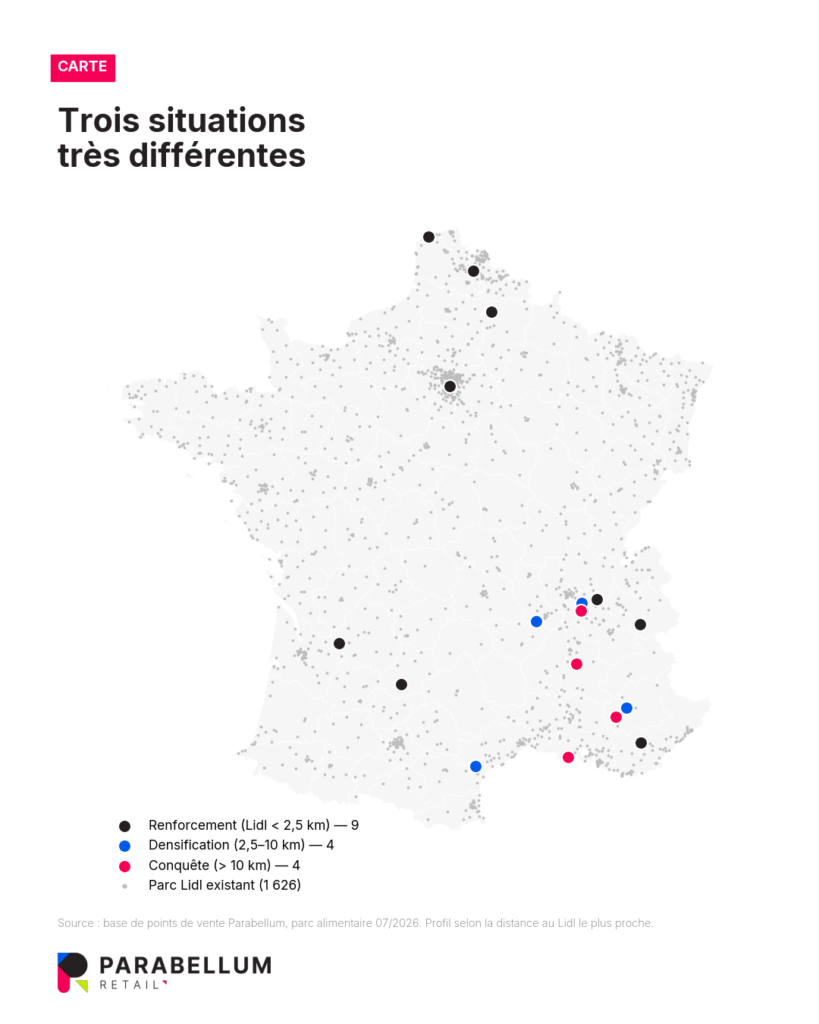
En mesurant la distance de chaque site au Lidl le plus proche, trois situations apparaissent :
- Lidl renforce sa présence sur 9 sites. Il est déjà installé à moins de 2,5 km de Salernes, Vitry-sur-Seine, Calais, Vézeronce-Curtin, Harnes, Saint-Jean-de-Maurienne, Cahors, Montpon-Ménestérol et Saint-Quentin. Il pourrait transférer son magasin actuel vers le site plus grand ou garder les deux. Lidl ne l’a pas encore dit.
- Il se rapproche de ses clients sur 4 sites. Il est présent entre 3 et 9 km de Villefontaine, Aurec-sur-Loire, Château-Arnoux-Saint-Auban et Sallèles-d’Aude.
- Il arrive pour la première fois sur 4 sites. Aucun Lidl n’est installé à moins de 10 km de Port-Saint-Louis-du-Rhône, Saint-Jean-de-Bournay, Crest et Forcalquier.
La part de Lidl passerait de 10 % à 26 % des surfaces
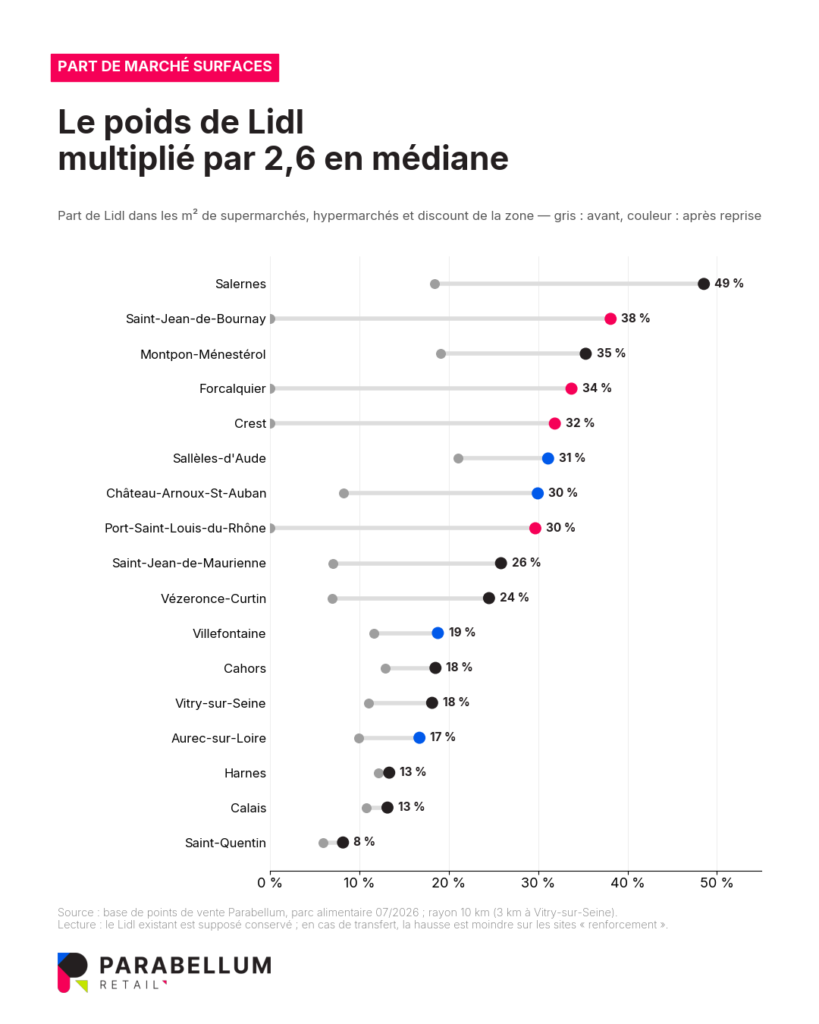
Dans un rayon de 10 km autour de chaque site, la part de Lidl dans les surfaces de supermarchés, hypermarchés et discount passerait de 10 % à 26 % en médiane.
La hausse la plus forte concerne un site où Lidl est déjà présent. À Salernes (Var), il a un magasin à 520 m, mais le site cédé fait 1 810 m² dans une commune de 4 000 habitants : sa part passerait de 18 % à près de 49 %. À Vézeronce-Curtin et à Saint-Jean-de-Maurienne, elle serait multipliée par plus de 3,5.
Sur les quatre sites où Lidl arrive, sa part passe de 0 à 30-38 %. À l’inverse, à Harnes et à Calais, où il compte déjà 5 à 13 magasins dans la zone, l’opération change peu la répartition des surfaces.
Les Intermarché et Netto sont les premiers concurrents exposés
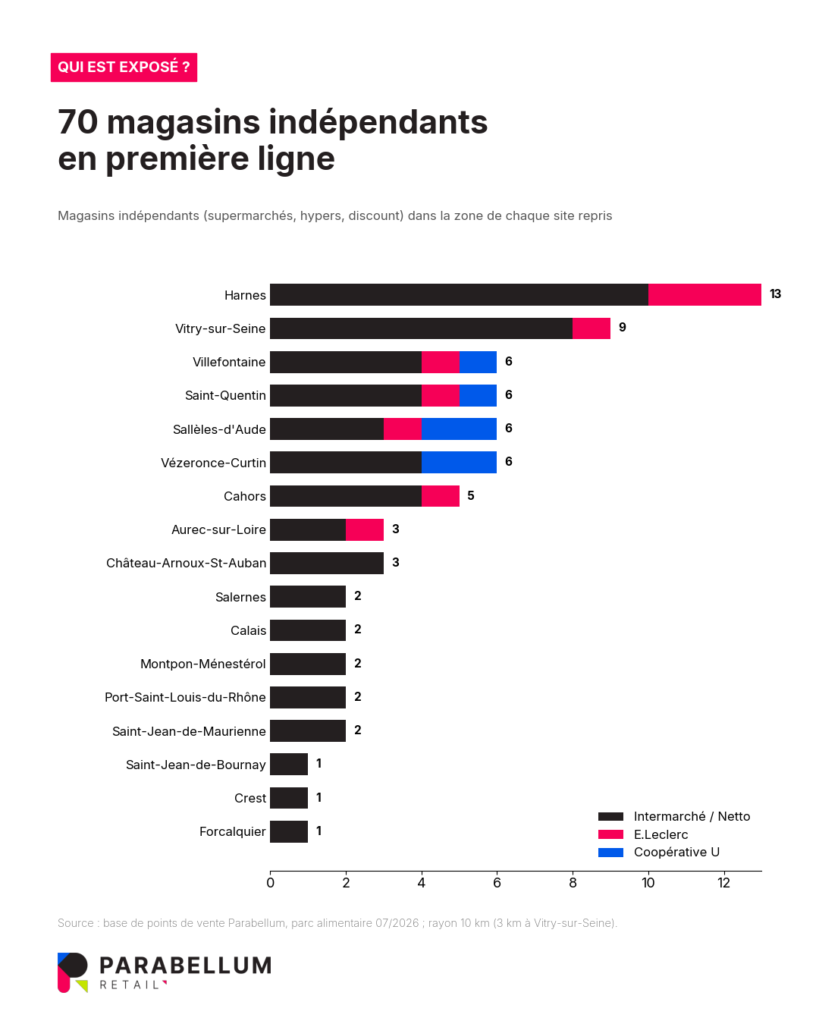
Autour des 17 sites, GOÏA recense 165 magasins concurrents, soit 378 000 m². Intermarché et Netto en représentent un tiers : 55 magasins, dont 25 à moins de 3 km d’un site. Carrefour suit avec 41 magasins, puis Aldi avec 30.
Parmi ces concurrents, 70 sont des magasins indépendants : 55 Intermarché et Netto, 9 Leclerc et 6 U. Sur 11 des 17 sites, l’indépendant le plus proche est à moins de 2 km. Dans les zones où Lidl arrive pour la première fois, il n’y a qu’un ou deux magasins indépendants, tous Mousquetaires.
Les Mousquetaires, qui récupèrent l’essentiel des supermarchés Auchan, sont donc aussi les premiers concurrents de ce nouveau format Lidl.
Lidl gagne surtout de la surface, peu de nouveaux clients
L’opération apporte peu de nouveaux clients à Lidl. Hors des zones que ses magasins desservent déjà, les 17 sites ne lui apportent qu’environ 85 000 habitants, essentiellement autour des quatre sites où il arrive pour la première fois.
Lidl n’achète donc pas de la couverture : il achète du format. Sur 13 sites, il est déjà présent dans la zone. Ce qui change pour le commerce d’à côté, c’est la taille et l’offre du Lidl auquel il fera face.
Ce que les commerçants voisins peuvent préparer d’ici 2027
Contrairement aux passages sous enseigne Intermarché et Netto, qui ont commencé fin septembre, l’opération Lidl n’est pas encore autorisée. Les commerçants concernés ont donc quelques mois devant eux.
Ils peuvent les mettre à profit pour mesurer ce qui est réellement exposé dans leur magasin :
- quelle part de leur zone de chalandise, mesurée en temps de trajet, le futur Lidl partagera avec eux ;
- dans quelles communes et sur quels profils de clientèle le report risque d’être le plus fort ;
- sur quels leviers agir avant l’ouverture : les prix, l’assortiment, le frais, le drive ou la communication locale.
D’où viennent ces chiffres
Les sites, les surfaces et les concurrents proviennent de la base de points de vente Parabellum, parc alimentaire arrêté en juillet 2026. Ces données sont croisées avec la liste des 17 sites publiée par la presse.
La zone de chaque site est un cercle de 10 km à vol d’oiseau, réduit à 3 km à Vitry-sur-Seine en raison de la densité urbaine. Seuls les supermarchés, hypermarchés et magasins discount sont comptés, sans les drives ni les commerces de proximité.
Précautions de lecture :
- Opération non conclue : au 24 septembre 2026, l’opération n’était pas signée et restait soumise à l’Autorité de la concurrence.
- Transferts non annoncés : sur les 9 sites où Lidl est déjà proche, Lidl n’a annoncé aucun transfert. La part « après » suppose que les Lidl existants restent ouverts.
- Des ordres de grandeur : un cercle n’est pas une zone de chalandise. En montagne comme en ville dense, les résultats donnent un ordre de grandeur.
- Surfaces annoncées : notre base compte 31 805 m² et 564 emplois sur les 17 sites. L’opération est communiquée à 32 135 m² et environ 450 salariés, ou 33 000 m² et 500 salariés, selon les sources.
- Bascules Intermarché non intégrées : le parc de juillet 2026 n’intègre pas encore les passages des supermarchés Auchan sous enseigne Intermarché et Netto.
- Un constat, pas un impact : l’analyse ne mesure pas un impact sur le chiffre d’affaires, qui dépend de la zone de chalandise réelle, des ventes et des flux de clientèle.
Vous disposez de votre propre relevé de magasins ou de concurrence ? Envoyez-le-nous : nous refaisons le calcul sur votre base.
Votre magasin est dans l’une de ces 17 zones ?
Parabellum vous prépare la lecture de votre zone : magasins concurrents, distance au futur Lidl et part de Lidl dans les surfaces avant et après l’opération. Pour aller plus loin, nos experts modélisent votre zone de chalandise en temps de trajet et estiment ce que ce nouveau Lidl peut capter.
👉 Demandez la lecture de ma zone.
Analyse produite par GOÏA, l’IA géomarketing de Parabellum Retail, et vérifiée par un expert Parabellum.
Sources
- Base de points de vente Parabellum, parc alimentaire 07/2026 (17 sites, 1 626 Lidl).
- AFP via Boursorama, 24/09/2026 : « Auchan en passe de céder 17 supermarchés à Lidl »
- Points de Vente, 24/09/2026 : « Lidl devrait reprendre 17 supermarchés Auchan »
- Toute la Franchise : « Auchan solde ses supermarchés : Lidl rachète les 17 derniers magasins sans repreneur »